

Comment encaisser avec son smartphone en 2026 ?
Un smartphone équipé de la puce NFC peut remplacer le terminal de paiement pour accepter la carte bancaire. Le Tap to Pay repose sur un principe simple, avec quelques limites à connaître avant de s’équiper.
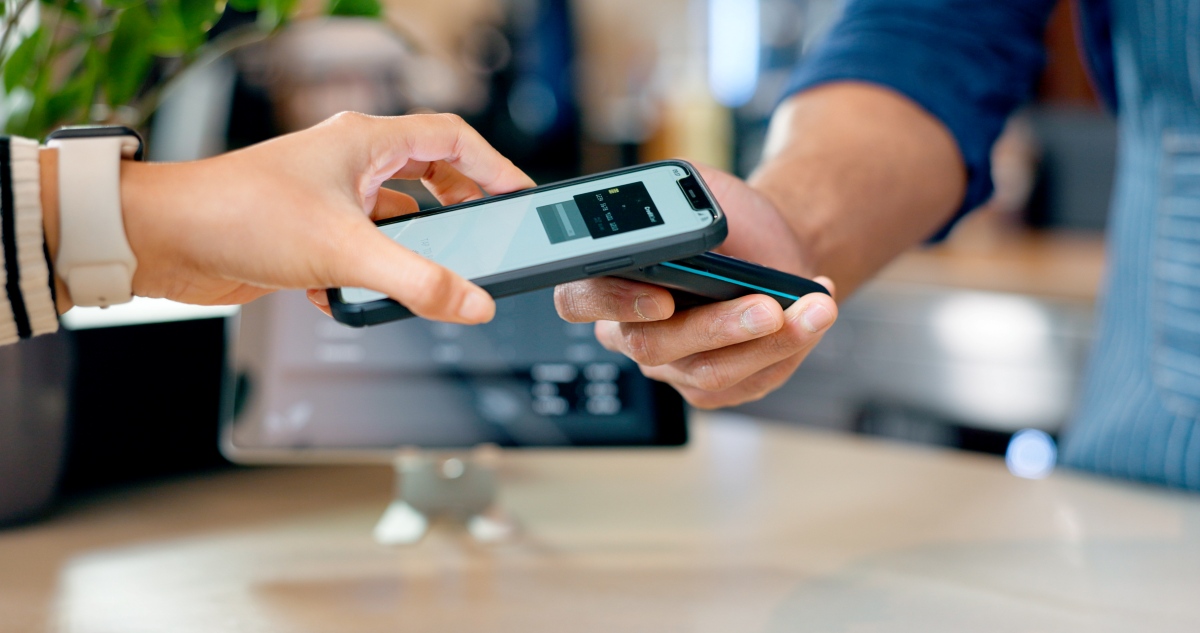
Depuis novembre 2023, les commerçants français peuvent encaisser une carte bancaire directement sur leur iPhone, grâce à la fonction Tap to Pay lancée par Apple. La même technologie existe aussi sur Android. Monext, prestataire de services de paiement français et filiale du Groupe Crédit Mutuel Arkéa, la propose depuis 2021 sur smartphone et sur tablette. Le principe concerne d’abord les indépendants et les métiers itinérants, mais aussi les enseignes qui veulent ajouter des points d’encaissement sans acheter de terminaux.
Les prérequis pour encaisser avec un smartphone
- Un smartphone compatible : le téléphone doit embarquer la puce NFC et tourner sur une version récente de son système.
- Une activité déclarée : le prestataire vérifie l’identité du commerçant et l’existence de son entreprise avant d’ouvrir le compte.
- Un contrat avec un prestataire de paiement : l’offre souscrite doit inclure le Tap to Pay.
- Une connexion internet : chaque paiement passe par la 4G, la 5G ou le Wi-Fi pour obtenir l’autorisation de la banque.
Comment fonctionne le Tap to Pay en 2026 ?
Le Tap to Pay se base sur une application certifiée qui transforme un smartphone ou une tablette en terminal de paiement sans contact. Le client approche sa carte, son téléphone ou sa montre de l’appareil du commerçant, et l’échange passe par la NFC, une technologie de communication à quelques centimètres. Apple parle de Tap to Pay, Visa de Tap to Phone, mais il s’agit de la même technologie.
Sur iPhone et sur Android
Sur iPhone, Tap to Pay est intégré à iOS. Apple ne commercialise pas le service. Le commerçant l’active dans l’application d’un prestataire partenaire, qui facture les transactions.
Sur Android, chaque prestataire développe et fait certifier sa propre application, comme c’est le cas de Monext.
Au-delà de 50 €, le PIN online
Sous 50 €, le commerçant saisit le montant, le client approche sa carte et sa banque autorise le paiement en quelques secondes. Le reçu part par email ou par SMS. Au-delà de ce plafond, ou après plusieurs paiements sans contact consécutifs sans code, le client doit saisir son code confidentiel.
Le smartphone ne peut pas lire une carte insérée, il passe donc par le PIN online, un mode de vérification du code par la banque émettrice, en ligne et au moment du paiement. Selon Monext, le smartphone chiffre le code saisi sur son écran, puis le transmet à la banque émettrice. Celle-ci contrôle le code, les fonds disponibles et l’absence de signalement de fraude avant de renvoyer l’autorisation. Le code n’est jamais stocké sur l’appareil.
Côté sécurité, le Tap to Pay répond aux mêmes exigences qu’un terminal classique. Les applications respectent la norme PCI CPoC, qui impose le chiffrement des transactions et interdit le stockage des données de carte sur le téléphone. Elles doivent aussi être certifiées par les réseaux de cartes bancaires pour chaque couple accepteur-acquéreur, formé par la solution d’encaissement et l’établissement qui traite les paiements.
Comment encaisser avec mon smartphone, en 5 étapes
L’activation suit le même parcours chez tous les prestataires :
- Vérifier la compatibilité du téléphone. Le smartphone doit disposer de la puce NFC. Sur iPhone, il faut un modèle XS ou plus récent. Sur Android, la version minimale varie selon le prestataire, d’Android 8 à Android 12.
- Choisir un prestataire de paiement. En France, plusieurs solutions, dont Monext, proposent l’encaissement sur smartphone. Le choix dépend du système du téléphone, de la commission par transaction et des canaux de vente à relier.
- Ouvrir un compte. Le prestataire applique une procédure de KYC (Know Your Customer) et de KYB (Know Your Business), que la réglementation contre le blanchiment rend obligatoire. Le commerçant fournit une pièce d’identité, les informations de son entreprise et un compte bancaire professionnel.
- Installer l’application. Le commerçant télécharge l’application du prestataire, complète son profil, puis active le Tap to Pay comme mode d’encaissement.
- Encaisser et suivre les versements. Les fonds arrivent en général sous 24 heures. Les commerces présents en ligne et en magasin suivent ces flux dans un tableau de bord commun, selon le principe de la monétique centralisée, qui regroupe tous les paiements d’une entreprise dans une seule plateforme. Monext réunit par exemple dans un même tableau de bord les paiements encaissés en magasin, sur smartphone et en ligne.
Pour quels usages le Tap to Pay est-il adapté en 2026 ?
Un artisan, un chauffeur de taxi ou un livreur peut encaisser avec son téléphone grâce à une solution comme celle de Monext, sans matériel supplémentaire. Le paiement se fait sur le chantier, à bord ou sur le pas de la porte, au moment de la prestation. Les marchés, les festivals et les pop-up stores y trouvent le même intérêt : un smartphone par vendeur suffit pour ouvrir un point de vente.
Le Tap to Pay sert aussi en magasin. Monext le destine notamment aux grandes enseignes qui veulent désengorger leurs caisses aux heures de pointe : un vendeur équipé d’un smartphone encaisse le client en rayon, sans le renvoyer vers la caisse. Cette solution d’encaissement mobile complète alors les terminaux fixes.
La technologie a toutefois ses limites :
- Le sans contact obligatoire : un client dont le sans contact est désactivé ne peut pas payer, faute de lecteur pour insérer la carte.
- L’absence de ticket papier : un commerce dont les clients demandent un reçu imprimé doit conserver une imprimante ou un terminal.
- Le volume : un commerce qui enchaîne des centaines de paiements par jour reste plus rapide avec un terminal dédié, relié à la caisse.
3 questions sur le Tap to Pay
Comment accepter les paiements en Tap to Pay ?
Le commerçant ouvre un compte chez un prestataire compatible, comme Monext, puis installe son application et active le mode sans contact. À chaque vente, il saisit le montant et présente son téléphone au client, qui approche sa carte ou son smartphone.
Combien coûte un paiement en Tap to Pay ?
L’activation est gratuite chez la plupart des prestataires. Le commerçant paie une commission sur chaque transaction, parfois associée à un abonnement mensuel qui abaisse le taux.
Le Tap to Pay accepte-t-il Apple Pay et Google Pay ?
Oui. Le Tap to Pay lit tout support sans contact, carte bancaire comme portefeuille mobile, sur smartphone ou sur montre connectée.


LinkedIn en 2026 : participez à notre enquête
Quelle est votre relation à LinkedIn ? Participez à notre court sondage pour partager votre point de vue !
Je participe
 Se connecter à BDM avec Google

